
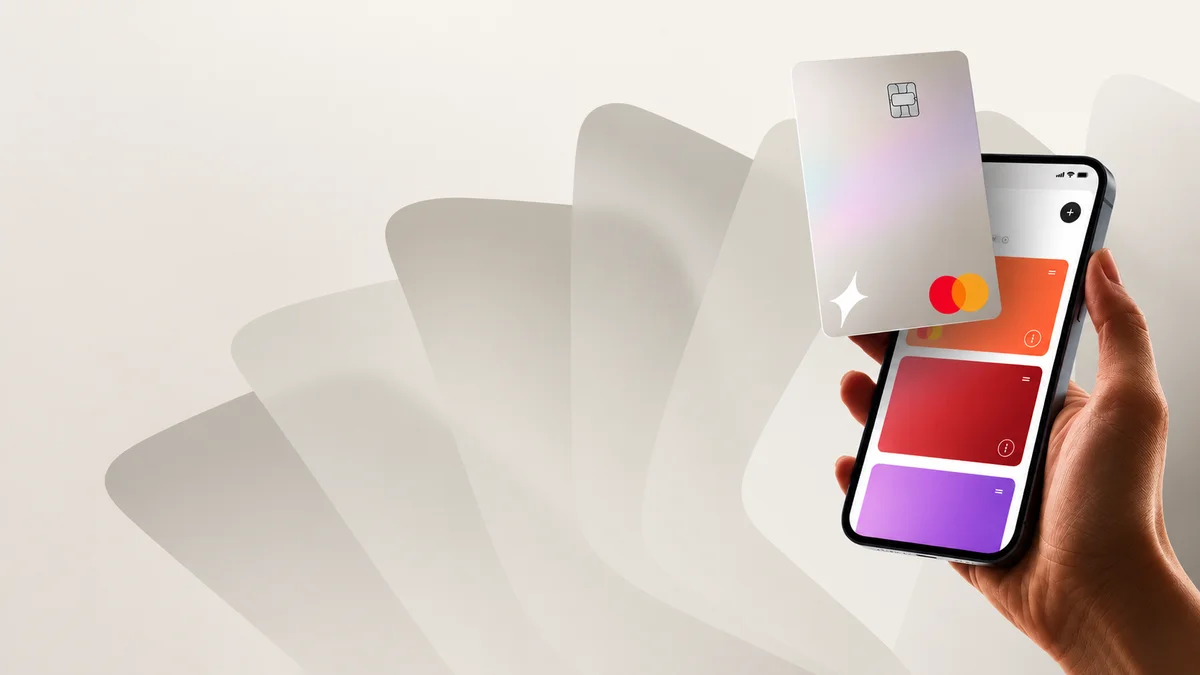
A Nova e a revolução do crédito digital: como a fintech conecta cartões e contas para impulsionar o mercado
A Nova, fintech brasileira que desenvolveu uma carteira digital inovadora possibilitando o pagamento de boletos e transferências via Pix utilizando o cartão de crédito, acaba de levantar US$ 24 milhões em rodada de investimentos liderada pela gestora americana Canaan, com participação da Propel Ventures. Esse aporte sinaliza uma nova etapa na disputa pelo mercado de crédito digital e coloca em pauta o potencial de transformação das soluções financeiras que conectam cartões e contas.
Contexto
O mercado de fintechs no Brasil vem crescendo de forma acelerada, impulsionado pela digitalização dos serviços financeiros e pela busca por alternativas ao sistema tradicional de crédito bancário. A Nova surge como uma proposta diferenciada ao combinar funcionalidades de carteira digital com a conveniência e alcance dos cartões de crédito, permitindo que usuários paguem contas e realizem Pix sem utilizar saldo em conta corrente. Esse modelo atrai tanto consumidores que querem ampliar seu poder de compra quanto investidores interessados em soluções disruptivas no segmento de meios de pagamento.
O que mudou
A captação de US$ 24 milhões — aproximadamente R$ 130 milhões — viabiliza à Nova a ampliação de sua plataforma, acelerar o lançamento de funcionalidades adicionais e expandir sua atuação no Brasil. O investimento liderado pela Canaan, gestora americana reconhecida por apostar em inovações tecnológicas, reafirma o potencial do negócio e fortalece sua credibilidade no mercado. Até o momento, não foram divulgados detalhes específicos sobre novas funcionalidades, mas a expectativa é de que a carteira digital se torne ainda mais integrada e robusta.
Impactos para negócios
Para o segmento financeiro, essa rodada reforça a tendência de convergência entre meios de pagamento e crédito, abrindo espaço para serviços mais flexíveis e personalizados. Empresas que atuam com concessão de crédito, bancos tradicionais e fintechs terão que revisar estratégias diante do modelo que a Nova propõe, que pode reduzir barreiras para o consumidor e ampliar o uso do cartão de crédito para pagamentos que historicamente demandavam fundo disponível. Gestores precisam acompanhar de perto os movimentos das fintechs para entender como integrar ou competir com essas soluções, sobretudo no que tange à experiência do cliente e compliance regulatório.
Perguntas em aberto
Apesar do aporte robusto e da proposta inovadora, permanecem incógnitas importantes. Quais serão as funcionalidades adicionais que a Nova pretende lançar? Como a fintech vai gerenciar o risco de crédito associado a esta modalidade que mistura cartão e conta digital? Até que ponto a infraestrutura regulatória permitirá a escalada rápida deste tipo de serviço? A concorrência no mercado brasileiro de fintechs é intensa e conta com grandes players, o que pode influenciar a trajetória da Nova.
O que observar
De agora em diante, será fundamental monitorar o rollout das novas funcionalidades da Nova e analisar sua aceitação pelo público consumidor. Também será relevante acompanhar a movimentação dos reguladores em relação a esta modalidade de crédito, além das parcerias estratégicas que a fintech poderá formar para sustentar seu crescimento. Outros indicadores a observar incluem os volumes transacionados pela plataforma e a resposta dos concorrentes, que podem adotar inovações similares ou buscar diferenciais competitivos.
A captação recente da Nova não apenas estimula o mercado financeiro digital brasileiro, como coloca em alerta gestores e investidores sobre o futuro das soluções de crédito e pagamento no país. O desafio será equilibrar inovação, segurança e escalabilidade em um ambiente cada vez mais competitivo e regulado.
Fonte: Brazil Journal